

এক নজরে
– কৃত্রিম মুনাফার ফাঁদ: বিদ্যুৎকেন্দ্রের চুক্তি বা পিপিএ (PPA) ১৫ বছরের হলেও, ব্যালেন্স শিটে মেশিনারিজের অবচয় (Depreciation) দেখানো হয় ৩.৩৩% হারে, অর্থাৎ আয়ুষ্কাল ৩০ বছর ধরে। এর ফলে অবচয় ব্যয় কম দেখিয়ে প্রথম ১৫ বছর বিপুল পরিমাণ ‘কৃত্রিম’ মুনাফা দেখানো হয়, যার বড় অংশই লভ্যাংশ হিসেবে চলে যায় স্পন্সরদের পকেটে।
– মাকড়সার জাল: সামিট গাজীপুর-২ এ মালিকানা মাত্র ২০%, সামিট বরিশালে ৪৯%। কিন্তু আন্তর্জাতিক আর্থিক প্রতিবেদন মানদণ্ডের (IFRS) ফাঁকফোকর ব্যবহার করে সাবসিডিয়ারির এই পাবলিক কোম্পানিগুলোর ১০০% নিয়ন্ত্রণ নিজেদের হাতে রেখেছে মূল স্পন্সর কোম্পানি।
– নিজেদের তেল, নিজেদের বিদ্যুৎ: সামিট পাওয়ার তাদের বিদ্যুৎকেন্দ্রের জন্য কোটি কোটি টাকার জ্বালানি তেল (HFO) কেনে তাদেরই অপর প্রাইভেট কোম্পানি ‘সামিট অয়েল অ্যান্ড শিপিং’ থেকে। এই ক্রয়ের অনুমোদন দেন দু’প্রান্তেই বসে থাকা একই পরিবারের পরিচালকেরা।
– অডিটর মিউজিক্যাল চেয়ার: বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশনের (বিএসইসি) অডিটর রোটেশন বা পরিবর্তনের নীতিমালা কোম্পানি ২০০৯ সালেই নিজে স্বীকার করেছিল। কিন্তু এরপরও গত দুই দশক ধরে নির্দিষ্ট দুই-তিনটি ফার্মের বৃত্তেই (যেমন- রহমান রহমান হক) ঘুরপাক খাচ্ছে তাদের হাজার কোটি টাকার নিরীক্ষা।
– কর-ছাড়ের দীর্ঘ মেয়াদ: সামিটের চারটি প্রধান কেন্দ্রের শতভাগ কর-ছাড় চলবে ২০৩১ থেকে ২০৩৩ সাল পর্যন্ত- রাজনৈতিক পট-পরিবর্তন বা সংস্কারের তোয়াক্কা ছাড়াই।
– নিজের মুখেই স্বীকারোক্তি: সামিট পাওয়ার ইন্টারন্যাশনালের এমডি ও সিইও আয়েশা আজিজ খান স্বীকার করেছেন, সিঙ্গাপুরে হোল্ডিং কোম্পানি গড়া হয়েছিল বাংলাদেশের ‘সুশাসনের অভাব’ এড়াতে। অথচ সেই ‘সুশাসনহীন’ বাংলাদেশ থেকেই দু’দশকে হাজার হাজার কোটি টাকার ক্যাপাসিটি চার্জ, কর-ছাড় ও লভ্যাংশ সেই সিঙ্গাপুর-কাঠামোতে গেছে।
চট্টগ্রামের এক উপজেলায় ছোট্ট একটি বাড়িতে থাকেন নাজমা আক্তার (৪৮)। ছদ্মনাম; প্রকৃত পরিচয় তাঁর সুরক্ষার স্বার্থে গোপন রাখা হলো। স্বামী মারা গেছেন প্রায় এক দশক আগে; দু’মেয়ের একক মা। বড় জন গ্র্যাজুয়েশনের শেষ বছরে, ছোট জন এইচএসসিতে। স্বামীর মৃত্যুর পর জমানো সঞ্চয় ছিল কয়েক লাখ টাকা। ২০১৭ সালের শেষে এক প্রতিবেশী পরামর্শ দিয়েছিলেন, “এই টাকায় কোনো বড় কোম্পানির শেয়ার কিনে রাখলে লভ্যাংশ আসবে; মাসে দু-চার হাজার বাড়তি।” নাজমা আক্তার ২০১৮ সালের শুরুতে তাঁর সঞ্চয়ের সিংহভাগ দিয়ে সামিট পাওয়ার লিমিটেডের কয়েক হাজার শেয়ার কিনেছিলেন; তখন প্রতি শেয়ার ৩৬ টাকার আশপাশে।
প্রথম চার বছর নগদ লভ্যাংশ এসেছে চমৎকার। ২০১৮ থেকে ২০২১, প্রতি বছর ৩০ থেকে ৩৫ শতাংশ। মেয়েদের কোচিং-ফি দিতে অসুবিধা হয়নি। কিন্তু ২০২২-এ লভ্যাংশ নেমে গেল ২০ শতাংশে; ২০২৩ ও ২০২৪-এ মাত্র ১০ শতাংশে; ২০২৫-এ ১০.৫০ শতাংশ। ২০২৩-২৪ অর্থবছরে শেয়ার-প্রতি আয় (ইপিএস) ছিল ৩.১৩ টাকা, যা ২০২৪-২৫-এ ধসে দাঁড়িয়েছে মাত্র ৩৮ পয়সায়। ২০২০-২১-এ এই ইপিএস ছিল ৫ টাকা ২৫ পয়সা। পাঁচ বছরে পতন ৯২.৮ শতাংশ। ২০২৫ সালের ২৪ ডিসেম্বর- কোম্পানির বার্ষিক সাধারণ সভার দিন- সামিট পাওয়ারের শেয়ারের দাম নেমে আসে ১২ টাকা ৩০ পয়সায়; এক দশকের মধ্যে সর্বনিম্ন। নাজমা আক্তারের প্রাথমিক বিনিয়োগের প্রায় দুই-তৃতীয়াংশ বাজার-মূল্যে গায়েব।
ডিসেম্বরের শেষে বড় মেয়ের পরীক্ষার ফি দেওয়ার সময় ঘনিয়ে এসেছিল। নাজমা আক্তার সামিট পাওয়ারের কিছু শেয়ার বিক্রি করে ফি ও পরবর্তী সেমিস্টারের কোচিং-ব্যয় জোগাড় করেন। “কেউ বলে নাই যে এই কোম্পানির চকচকে হিসাবের ভেতরে এত বড় শুভঙ্করের ফাঁকি লুকিয়ে আছে,” গত ১৪ ডিসেম্বরের সাক্ষাতে এই প্রতিবেদককে বলেছিলেন তিনি। “কেউ বলে নাই যে কেন্দ্র মাসের পর মাস অলস পড়ে থাকে, তবু আইনি মারপ্যাঁচে মুনাফা দেখিয়ে তারা লভ্যাংশ দিচ্ছে। ব্যাংকে যদি টাকা রাখতাম, এতদিনে সুদে-আসলে কত হত!”
নাজমা আক্তারের মতো ক্ষুদ্র ও সাধারণ শেয়ারহোল্ডার সামিট পাওয়ার লিমিটেডে আছেন প্রায় ৩৫ কোটি ৪১ লাখ। হ্যাঁ, ৩৫ কোটি ব্যক্তি নয়; সাড়ে ৩৫ কোটি শেয়ার। কোম্পানির মোট ১০৬ কোটি ৭৮ লাখ ৭৭ হাজার ২৩৯টি শেয়ারের প্রায় ৩৩.১৬ শতাংশ রয়েছে সাধারণ পাবলিক ও প্রাতিষ্ঠানিক বিনিয়োগকারীর হাতে। বাকি ৬৬.৮৪ শতাংশ শেয়ার স্পন্সর-পরিচালকদের মুঠোয়। এদের মধ্যে আছেন ছোট সঞ্চয়কারী, পেনশন-আয়ের অবসরপ্রাপ্ত ব্যক্তি, একক-আয়ের বিধবা মা, শেয়ার বাজারে দীর্ঘমেয়াদী বিনিয়োগে আগ্রহী মধ্যবিত্ত পরিবার। প্রথম ও দ্বিতীয় পর্বে আমরা দেখেছি, ক্যাপাসিটি চার্জের চক্র কীভাবে চট্টগ্রামের রহিমা বেগম ও শাহনাজ বেগমের মতো গৃহস্থ গ্রাহকের পকেট কেটে নেয়। তৃতীয় পর্বে দেখব, একই চক্র কীভাবে নাজমা আক্তারের মতো বিনিয়োগকারীর সঞ্চয়ও খেয়ে ফেলে।
এক পরিবারের ২০ কোম্পানি, আট হাতে বিশ ছক
সামিট পাওয়ার লিমিটেডের প্রতিটি বার্ষিক প্রতিবেদনের সামনের অংশে একটি ছক থাকে; শিরোনাম “অন্যান্য বোর্ডে আমাদের পরিচালকবৃন্দ”। ২০০৫ থেকে ২০২৪-২৫ পর্যন্ত প্রতি বছরের ছকটি যদি পাশাপাশি রাখা যায়, তবে যে চিত্র দাঁড়ায়, সেটি কর্পোরেট গভর্ন্যান্সের যেকোনো পাঠ্যপুস্তকে ‘উদাহরণ’ হিসেবে রাখা যায়; কীভাবে নয়, তার উদাহরণ।
মুহাম্মদ আজিজ খান ২০০৫ থেকে ২০২৪ পর্যন্ত প্রতিষ্ঠানের চেয়ারম্যান- একাই সামিট গ্রুপের ১৮টি কোম্পানির পরিচালনা পর্ষদে। তাঁর ভাই মো. লতিফ খান (বর্তমান চেয়ারম্যান) এই কোম্পানিগুলোর প্রায় সবগুলোতে ভাইস-চেয়ারম্যান বা পরিচালক। মেয়ে আয়েশা আজিজ খান, সিঙ্গাপুরের এসপিআই-এর এমডি ও সিইও, আছেন ১৯টি কোম্পানির বোর্ডে। অন্য দুই ভাই মো. ফরিদ খান ও জাফর উমিদ খান, এবং ভাতিজা ফয়সাল করিম খান- প্রত্যেকেই ১৫ থেকে ১৭টি কোম্পানির বোর্ডে। আজিজ খানের স্ত্রী আঞ্জুমান আজিজ খান এবং অপর মেয়ে আজিজা আজিজ খানও অসংখ্য কোম্পানির বোর্ডে বহাল আছেন।
মোটের ওপর: আট সদস্যের একটি পরিবার, ২০টির বেশি কোম্পানির পরিচালনা পর্ষদে একসঙ্গে বসে দু’দশক ধরে নিজেদের মধ্যে বহু-কোটি টাকার লেনদেন অনুমোদন করছেন। বাংলাদেশের কর্পোরেট আইন বা বিএসইসি-র গভর্ন্যান্স নির্দেশনায় কোথাও বলা নেই, পাবলিক লিমিটেড কোম্পানির পরিচালনা পর্ষদ থেকে নির্দিষ্ট সংখ্যক পরিবার-সদস্য সরাতে হবে। আইনগতভাবে এই কাঠামো ‘বৈধ’। তবে গভর্ন্যান্সগতভাবে রক্ষাকবচ-শূন্য।
এই বোর্ডে স্বাধীন পরিচালকদের ভূমিকা? কাগজে যথেষ্ট, কাজে নামমাত্র।
ব্যক্তিগত শেয়ার ২৬৫টি, কোম্পানির নিয়ন্ত্রণ ৬৩ শতাংশ!
পরিচালক-পর্ষদের গঠন পুরোপুরি পারিবারিক; কিন্তু পরিবারের সদস্যরা নিজেদের নামে যে শেয়ার ধরেন, সংখ্যাটি সেই প্রভাবের সম্পূর্ণ বিপরীত। সামিট পাওয়ারের ২০২৪-২৫ সালের বার্ষিক প্রতিবেদনের ‘Pattern of Shareholding’ টেবিল অনুযায়ী, ৩০ জুন ২০২৫ পর্যন্ত আজিজ খান ব্যক্তিগতভাবে কোম্পানির মাত্র ৫৭টি শেয়ার ধারণ করেন। তাঁর ভাই মো. লতিফ খান ৫৭, জাফর উমিদ খান ৪২, মুহাম্মদ ফরিদ খান ৫২ এবং কন্যা আয়েশা আজিজ খান ৫৭টি শেয়ারের মালিক। স্ত্রী আঞ্জুমান আজিজ খান, জামাতা ফয়সাল করিম খান, এবং আরেক কন্যা আজিজা আজিজ খান- এই তিনজনের ব্যক্তিগত হিসাবে শেয়ার-সংখ্যা শূন্য।
অর্থাৎ, কোম্পানির বোর্ডে বসে থাকা এই আট পারিবারিক সদস্যের সম্মিলিত ব্যক্তিগত শেয়ার মাত্র ২৬৫টি; যা কোম্পানির মোট ১০৬ কোটি ৭৮ লাখ শেয়ারের মাত্র ০.০০০০২৫ শতাংশ!
তবু এই পরিবারই কোম্পানির ৬৩.১৯ শতাংশের প্রকৃত নিয়ন্ত্রক। কারণ সেই ৬৭ কোটি ৪৭ লাখ ৯২ হাজার ৯২৬টি শেয়ার ধরে আছে একটি একক প্রাইভেট কোম্পানি- সামিট কর্পোরেশন লিমিটেড (এসসিএল)- যা পরিবারের শতভাগ নিয়ন্ত্রণে। এসসিএল আবার সিঙ্গাপুর-নিবন্ধিত ‘সামিট পাওয়ার ইন্টারন্যাশনাল’ (এসপিআই)-এর সাবসিডিয়ারি। আর সিঙ্গাপুরের এই হোল্ডিং কোম্পানিতে জাপানের জেরা-এর ২২ শতাংশ এবং আইএফসি-এর মতো অংশীদারদের বাইরে মালিকানার সিংহভাগই (প্রায় ৭৮ শতাংশ) আজিজ খান পরিবারের। এভাবেই মাত্র ২৬৫টি শেয়ারের আড়ালে শতভাগ কর্পোরেট নিয়ন্ত্রণ পাকাপোক্ত করা হয়েছে। উল্লেখ্য, ২০১৬ সালে সিঙ্গাপুরে এসপিআই প্রতিষ্ঠার সময় আন্তর্জাতিক অর্থ সংস্থা আইএফসি প্রায় ১৭৫.৫ মিলিয়ন ডলার বিনিয়োগ করেছিল- যা এই অফশোর কাঠামোকে আন্তর্জাতিক বৈধতা দিয়েছিল।
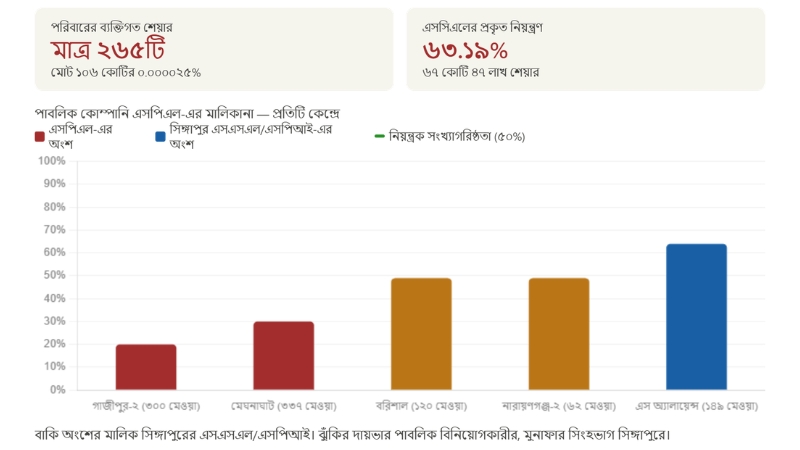
এই ত্রিস্বর কাঠামোর অর্থ সরল। যখন বার্ষিক সাধারণ সভায় বড় সিদ্ধান্ত- লভ্যাংশ, পরিচালক পুনঃনিয়োগ, অডিটর নির্ধারণ- ভোটাভুটিতে আসে, ৬৭ কোটি শেয়ারের (৬৩.১৯%) ভোট থাকে এসসিএল-এর হাতে। বাকি ৩৬.৮১ শতাংশ ছড়ানো-ছিটানো; ভোট-ফলাফল পূর্ব-নির্ধারিত।
এসসিএল-এর ভোটে অনুমোদিত প্রতিটি বার্ষিক লভ্যাংশের সিংহভাগ গন্তব্য সিঙ্গাপুর। কোম্পানির নিজস্ব আর্থিক প্রতিবেদন বলছে, সর্বশেষ ২০২৪-২৫ অর্থবছরের অনুমোদিত নগদ লভ্যাংশ থেকেই এসসিএল একাই পাবে প্রায় ৭০ কোটি ৮৫ লাখ টাকা।
এই টাকা সিঙ্গাপুর থেকে ফেরত আসে না। কারণ ফেরত আনার কোনো চুক্তি নেই, কোনো আইনি বাধ্যবাধকতা নেই। আর গত ১১ বছরে এই অতিকায় লভ্যাংশের পুঞ্জীভূত প্রবাহ হিসাব করলে, শুধু এসসিএল-এর খাতেই গেছে প্রায় ১,৫৭২ কোটি টাকা।
এই ১,৫৭২ কোটি টাকায় তিনটি ৫০ মেগাওয়াট সৌরকেন্দ্র তৈরি হতো- দেড় লাখ পরিবারের বিদ্যুৎ। বা ৮১,৮৭৫ প্রাথমিক শিক্ষকের এক বছরের বেতন।
এই টাকাও সিঙ্গাপুরে। ১১ বছর ধরে। ফেরত আসার কোনো পথ নেই।
অথচ ব্যক্তি-পর্যায়ে আজিজ খানের ১৯১টি ব্যাংক হিসাব জব্দ; ৪১.৭৪ কোটি টাকা ফ্রিজ। তবু এই জব্দ এসসিএল-এর কর্পোরেট দেয়ালে থামে- কারণ আইনের চোখে এসসিএল আজিজ খান নন, তাঁর ‘প্রতিষ্ঠান’।
২০ শতাংশ মালিকানা, ১০০ শতাংশ নিয়ন্ত্রণ- মাকড়সার জাল
এই পারিবারিক বোর্ডের সবচেয়ে কারিগরি কারচুপি লুকানো আছে সাবসিডিয়ারির মালিকানা-কাঠামোয়। সামিট পাওয়ার লিমিটেডের যে বড় বড় বিদ্যুৎকেন্দ্রের নাম গণমাধ্যমে আলোচিত, গাজীপুর-২, বরিশাল, মেঘনাঘাট, নারায়ণগঞ্জ-২, সেগুলোতে পাবলিক কোম্পানি এসপিএল-এর মালিকানা অর্ধেকেরও কম। কেন?
সামিট পাওয়ারের ২০২৩-২৪ সালের বার্ষিক প্রতিবেদনের সাবসিডিয়ারি ম্যাপ অনুযায়ী: সামিট পাওয়ারের পাঁচটি প্রধান কেন্দ্রে পাবলিক কোম্পানির মালিকানা ২০ থেকে ৬৪ শতাংশের মধ্যে। গাজীপুর-২-এ মাত্র ২০, মেঘনাঘাটে ৩০, বরিশাল ও নারায়ণগঞ্জে ৪৯। বাকিটা সিঙ্গাপুরে।
সামিটের মেগাওয়াটের ৪০ শতাংশের বেশি কেন্দ্রে পাবলিক কোম্পানির মালিকানা অর্ধেকেরও কম- তবু IFRS-10-এর ফাঁক ব্যবহার করে সব কেন্দ্রের সম্পদ ও আয় নিজেদের ব্যালেন্স শিটে দেখানো হয়।
এর সরাসরি অর্থ: এই কেন্দ্রগুলোর জন্য নেওয়া পাবলিক ফান্ড- ডিএসই-তে শেয়ার ইস্যু, ব্যাংক ঋণ, পাবলিক গ্যারান্টি- এবং যাবতীয় ঝুঁকির দায়ভার সাধারণ বিনিয়োগকারীর। অথচ মুনাফার মালিকানা ৩০ বা ৪৯ শতাংশ; বাকিটা সিঙ্গাপুরে। বিশ্ব-অর্থনীতির ভাষায় একে বলা হয় ‘Minority interest, maximum control’- সংখ্যালঘু মালিকানায় সংখ্যাগরিষ্ঠ নিয়ন্ত্রণ। বাংলাদেশের কর্পোরেট ইতিহাসে এর সবচেয়ে নিপুণ প্রয়োগকারী সামিট।
নাজমা আক্তার যখন ২০১৮ সালে সামিট পাওয়ারের শেয়ার কিনেছিলেন, তিনি জানতেন না যে কোম্পানির সবচেয়ে বড় বিদ্যুৎকেন্দ্র গাজীপুর-২-এর মাত্র ২০ শতাংশের মালিক তাঁর কেনা পাবলিক কোম্পানি। বাকি ৮০ শতাংশ সিঙ্গাপুরের। এই তথ্য ২০১৭-১৮ সাল থেকে শুরু করে সর্বশেষ ২০২৪-২৫ সালের বার্ষিক প্রতিবেদন পর্যন্ত কোম্পানির প্রতিটি আর্থিক প্রতিবেদনেই ছোট-অক্ষরে দেওয়া। নাজমা আক্তার জানতেন না; কারণ তিনি জানার মতো কোম্পানি-হিসাব পড়তে শেখেননি। বিনিয়োগ-পরামর্শদাতাও তা পড়েননি।
১,৭৭৩ কোটি টাকার তেল, একই পরিবারের ভেতরে
এই ‘কমন কর্পোরেট ম্যানেজমেন্ট’-এর সবচেয়ে বিপজ্জনক প্রয়োগ লুকানো আছে রিলেটেড পার্টি ট্রানজেকশনে; অর্থাৎ গ্রুপের ভেতরে এক কোম্পানি থেকে আরেক কোম্পানির লেনদেনে।
সামিট পাওয়ার লিমিটেডের প্রতিটি ফার্নেস অয়েল কেন্দ্র (মদনগঞ্জ, বরিশাল, গাজীপুর-২) চালানোর জন্য বছরে শত-শত কোটি টাকার জ্বালানি দরকার। আন্তর্জাতিক প্রতিযোগিতামূলক টেন্ডার ডেকে দেশের নিজস্ব কয়েকটি পেট্রোলিয়াম আমদানিকারক বা বিদেশি সরবরাহকারী থেকে এই জ্বালানি আনা যেতে পারত। সামিট তা করেনি। সামিট সেই জ্বালানি কিনছে নিজেরই আরেকটি কোম্পানি ‘সামিট অয়েল অ্যান্ড শিপিং কো. লিমিটেড’ (এসওএসসিএল) থেকে।
সামিট পাওয়ারের ২০১৮-১৯ সালের বার্ষিক প্রতিবেদনের তথ্য অনুযায়ী, কোম্পানির নিজস্ব হিসাবে সেই অর্থবছরে সামিট পাওয়ার এসওএসসিএলের কাছ থেকে ১৯৮ কোটি ৬৬ লাখ (১,৯৮৬ মিলিয়ন) টাকার জ্বালানি কিনেছে। অতিরিক্ত ২ কোটি ৮৯ লাখ টাকা দিয়েছে ‘ট্যাংকেজ হ্যান্ডলিং ফি’ বাবদ। অপরদিকে, একই অর্থবছরে (২০১৮-১৯) পুরো গ্রুপের সমন্বিত জ্বালানি কেনা হয়েছে ১,৭৭৩ কোটি ৩০ লাখ টাকার।
কিন্তু রিলেটেড পার্টির প্রধান আপত্তি দামে নয়, অনুমোদন-প্রক্রিয়ায়।
এই ১,৭৭৩ কোটি টাকার তেল-ক্রয় অনুমোদন করেছে কে? সামিট পাওয়ার লিমিটেডের পরিচালনা পর্ষদ। সেই পর্ষদে বসে আছেন আজিজ খান, লতিফ খান, ফরিদ খান, জাফর উমিদ খান, আয়েশা আজিজ খান, ফয়সাল করিম খান প্রমুখ। বিক্রেতা এসওএসসিএলের পরিচালনা পর্ষদে বসে আছেন কারা? একই আজিজ খান, লতিফ খান, ফরিদ খান, জাফর উমিদ খান, আয়েশা আজিজ খান, ফয়সাল করিম খান। আট সদস্যের একই পরিবার দুই পাশের চুক্তিতে। ক্রেতা ও বিক্রেতার মাঝে দরাদরির কোনো জায়গা নেই; দু’পক্ষেই বসে একই ব্যক্তি।
দরাদরির অনুপস্থিতি কেবল প্রক্রিয়াগত সমস্যা নয়, দামের কারচুপিও এখানে নথিভুক্ত। বিপিসি ও পিডিবির তুলনামূলক হিসাব-নথি বলছে, ২০২৪ সালে সামিট বরিশালের একটি চালানে প্রতি টন জ্বালানি তেলের দাম দেখানো হয়েছে ৪৬৬.৫৯ ডলার, যেখানে বিপিসির হিসাবে আন্তর্জাতিক বাজারমূল্য ছিল ৪৩৬.০৭ ডলার। টন-প্রতি এই ৩০ ডলার বাড়তি দামের সপক্ষে সামিটের যুক্তি: পিডিবি বিল দিতে গড়ে ছয় মাস দেরি করে, তাই বিদেশি সরবরাহকারীর কাছ থেকে ১৮০ দিনের বাকিতে তেল আনতে অতিরিক্ত অর্থায়ন-খরচ লাগে।
কিন্তু কোম্পানির নিজের ২০২১-২২ সালের এজিএম নোটিশ এবং ২০২৪-২৫ সালের অডিট রিপোর্ট বলছে ভিন্ন কথা: সামিট পাওয়ার লিমিটেড (পাবলিক কোম্পানি) নিজে দেশীয় ব্যাংক থেকে উচ্চ সুদে ঋণ নিয়ে এসওএসসিএল-কে তেল কেনার জন্য নগদ অগ্রিম দেয়। বিদেশি বাকির গল্পটি তখন আর দাঁড়ায় না।
সবচেয়ে লক্ষণীয় দিকটি হলো: পিডিবির বিলম্বের একই অজুহাতে সামিট একদিকে তেলের মূল দাম বাড়িয়ে নিচ্ছে, অন্যদিকে চুক্তির ১১.৪(সি) ধারায় পিডিবির কাছে ২২০ কোটি টাকারও বেশি ‘বিলম্ব সুদ’ আলাদা বিল করে রেখেছে। একই দেরির জন্য দু’দিক থেকে দু’বার টাকা- এটি ‘ডাবল-চার্জিং’-এর একটি অকাট্য দালিলিক নজির।
তেল-কেনার বাইরেও আরেকটি চক্র চলছে নীরবে। সামিট পাওয়ার একদিকে ব্যাংক এশিয়া থেকে ১৪.০৫%, ইবিএল থেকে ১৩%, স্ট্যান্ডার্ড চার্টার্ড থেকে ১২% সুদে ঋণ নিচ্ছে; অন্যদিকে সেই টাকাই সাবসিডিয়ারি ও প্রাইভেট প্যারেন্ট কোম্পানিকে দিচ্ছে সম্পূর্ণ বিনাসুদে। ২০২৪-২৫ সালে এই ‘সুদবিহীন’ আন্তঃকোম্পানি ঋণের পরিমাণ ৬১৭ কোটি টাকা; চার বছর আগে ছিল মাত্র ৬৩ কোটি। এর মধ্যে শুধু প্যারেন্ট কোম্পানি সামিট কর্পোরেশন লিমিটেডের কাছেই পাওনা ৩৩৮ কোটি ৮৯ লাখ টাকা- পাবলিক কোম্পানির অর্থ প্রাইভেট মূল কোম্পানিতে। কোম্পানির নিজের বার্ষিক প্রতিবেদনের নোট-১৩ ও নোট-১৪-তে এই ‘non-interest bearing’ ব্যবস্থার কথা স্বীকার করা আছে ২০০৮ সাল থেকেই। গত পাঁচ বছরে সাধারণ শেয়ারহোল্ডাররা এই কারণে প্রায় ১৫৮ কোটি টাকার সুদের আয় থেকে বঞ্চিত হয়েছেন।
অডিটরদের মিউজিক্যাল চেয়ার এবং একটি স্বীকারোক্তি
কোম্পানির অভ্যন্তরীণ কাঠামো যত জটিল হয়, স্বাধীন অডিটরের ভূমিকা ততই গুরুত্বপূর্ণ হয়ে ওঠে। কারণ পাবলিক কোম্পানির হিসাব ‘সত্য ও নির্ভুল’ কি না, সেই সাক্ষ্য দেন তিনিই। বিএসইসি-এর কর্পোরেট গভর্ন্যান্স কোড অনুযায়ী এক স্বাধীন অডিটর কোনো একটি তালিকাভুক্ত কোম্পানির অডিট চালিয়ে যেতে পারেন সর্বোচ্চ তিন বছর, পরে রোটেশন বাধ্যতামূলক।
কিন্তু সামিট পাওয়ারের অডিটরের তালিকা গত দুই দশক ধরে তাকালে যা দাঁড়ায়, তা মূলত একটি ‘মিউজিক্যাল চেয়ার’ খেলা। ২০০৫ সাল থেকে টানা ২০১১ সাল পর্যন্ত, দীর্ঘ ৭ বছর কোম্পানির অডিট করেছে একটি ফার্ম, ‘রহমান রহমান হক’, যা কেপিএমজি-র বাংলাদেশ অংশীদার ফার্ম।
এই অনুসন্ধানে সবচেয়ে আগ্রহোদ্দীপক একটি স্বীকারোক্তি পাওয়া গেছে খোদ সামিটের নথিতেই। ২০০৯ সালের বার্ষিক প্রতিবেদনে সামিটের পরিচালনা পর্ষদ নিজেরাই স্বীকার করেছিল যে, টানা পাঁচ বছরের বেশি একই অডিটর রাখা “এসইসি নির্দেশনার স্পিরিটের পরিপন্থী”। কিন্তু এই স্বীকারোক্তির পরও তারা কোনো এক অজ্ঞাত জাদুবলে ২০১০ ও ২০১১ সালেও রহমান রহমান হককেই বহাল রাখে।
পরবর্তীতে এসইসি-এর নিয়ম কাগজে-কলমে মানতে গিয়ে তারা অডিটরদের নিয়ে চক্রাকার খেলা শুরু করে। ২০১২ থেকে ২০১৪ পর্যন্ত ‘হুদা ভাসি’কে দিয়ে অডিট করিয়ে ২০১৫ সালেই আবার ‘রহমান রহমান হক’কে ফিরিয়ে আনে। এরপর ২০১৮-২০২০ সালে ‘এ. কাশেম অ্যান্ড কোং’কে দিয়ে অডিট করিয়ে ২০২১ সালে পুনরায় সেই ‘রহমান রহমান হক’কেই আবার ফিরিয়ে আনা হয়! এভাবেই গত দুই দশক ধরে নির্দিষ্ট ২-৩টি অডিট ফার্মের বৃত্তেই সামিটের হাজার হাজার কোটি টাকার হিসাব ঘুরপাক খাচ্ছে।
বিএসইসি কখনো হস্তক্ষেপ করেছে কি? প্রকাশিত কোনো আদেশের রেকর্ড নেই। সামিট পাওয়ারের এই দশকব্যাপী অডিটর-পরিবর্তন না-করা সংক্রান্ত কোনো জরিমানা, সতর্ক-চিঠি বা পরিদর্শনের নথি বিএসইসি-র প্রকাশ্য রেকর্ডে অনুপস্থিত।
অডিটরের ‘ক্লিন চিট’ এবং নিঃস্ব বিনিয়োগকারী
অডিটরদের এই মিউজিক্যাল চেয়ারে ২০১৯-এর পর আসে ‘এ. কাসেম অ্যান্ড কোং’ এবং বর্তমানে ‘এসিএনএবিআইএন’। এসিএনএবিআইএন তাদের ২০২৪-২৫ সালের অডিটে কী পেয়েছে? তারা দেখেছে, বাংলাদেশ পল্লী বিদ্যুতায়ন বোর্ডের (বিআরইবি) কাছে সামিটের পাওনা হিসেবে আটকে আছে বিপুল অংকের ৬৯৫.৬৪ কোটি টাকা, যা নিয়ে সুপ্রিম কোর্টে মামলা চলছে। তারা আরও দেখেছে, লভ্যাংশের ওপর কর কর্তনের জটিলতা।
কিন্তু সবচেয়ে বিস্ময়কর হলো অডিটরের ভূমিকা। প্রায় ৭০০ কোটি টাকার একটি বিতর্কিত পাওনা থাকার পরও এসিএনএবিআইএন সামিট পাওয়ারের আর্থিক বিবরণীর ওপর কোনো ‘আপত্তিজনক মতামত’ দেয়নি। বরং অত্যন্ত সুকৌশলে এগুলোকে ‘Emphasis of Matters’ (গুরুত্বপূর্ণ বিষয়) নামক একটি নিরীহ অনুচ্ছেদে ঢুকিয়ে দিয়ে কোম্পানিকে ‘Not Modified’ বা শর্তহীন ক্লিন রিপোর্ট উপহার দিয়েছে।
নিয়ন্ত্রক সংস্থা (বিএসইসি, ডিএসই) বা স্বাধীন অডিটরদের এই ‘ক্লিন চিট’ দেওয়ার দীর্ঘ অভ্যাস বাজার পনেরো বছরে শিখে নিয়েছে। সামিট পাওয়ারের ভেতরে যত বড় অসামঞ্জস্যই থাকুক না কেন, অডিটররা ঠিকই তাদের আইনি সুরক্ষা দিয়ে দেয়- এই অভ্যাসের কারণেই কাগজ-কলমে সব ‘স্বচ্ছ’ থাকে। আর এই ‘স্বচ্ছ’ কাগজ দেখে ক্ষুদ্র শেয়ারহোল্ডার, যাঁদের কোম্পানির ওপর কোনো প্রকৃত নিয়ন্ত্রণ-অধিকার নেই, তাঁরা শুধু বাজার-দরের পতন দেখে দাঁড়িয়ে থাকেন। ঠিক যেমনটা দাঁড়িয়ে আছেন নাজমা আক্তার, যার সঞ্চয়ের দুই-তৃতীয়াংশ কর্পোরেট সুশাসনের এই জাদুকরী ‘অভ্যাসের’ কাছেই আজ চিরতরে বন্ধক।
৩০ বছরের কাল্পনিক আয়ুষ্কাল
এসিএনএবিআইএন-এর Key Audit Matters (KAM)-এর সবচেয়ে কারিগরি আপত্তি বিদ্যুৎকেন্দ্রের আয়ুষ্কাল (useful life) এবং অবচয় (depreciation) সংক্রান্ত হিসাবে। প্রথম পর্বে এই বিষয়টি সংক্ষেপে এসেছিল; তৃতীয় পর্বে এর সম্পূর্ণ অর্থনৈতিক তাৎপর্য স্পষ্ট করা দরকার।
সামিটের আইপিপি চুক্তিগুলোর মেয়াদ ১৫ বছর। কেন্দ্রগুলোর প্রকৃত প্রকৌশল-আয়ুও ১৫ থেকে ২০ বছরের বেশি নয়; এই অনুমোদন স্বয়ং সামিট দিয়েছে গত মে মাসের ইমপেয়ারমেন্ট সিদ্ধান্তে। কিন্তু সামিট পাওয়ার বছরের পর বছর তাদের কেন্দ্রের অবচয় হিসাব করে এসেছে ৩০ বছর আয়ুষ্কাল ধরে।
একটি ১০০ কোটি টাকার কেন্দ্রে ১৫ বছরের আয়ুষ্কাল ধরলে বার্ষিক অবচয় ৬.৬৭ কোটি; ৩০ বছর ধরলে ৩.৩৩ কোটি। পার্থক্যের পুরোটা সরাসরি যোগ হয় নিট মুনাফায়।
সামিট পাওয়ারের অডিটেড সম্পদের মূল্যমান হাজার-হাজার কোটি টাকার। এই কেন্দ্রগুলোতে ৩০ বছরের আয়ুষ্কাল ধরে অবচয় হিসাব করার ফলে দু’দশকে কোম্পানির বার্ষিক মুনাফা শত-শত কোটি টাকা কৃত্রিমভাবে বাড়ানো হয়েছে। এই কৃত্রিম মুনাফার ওপর ভিত্তি করেই ২০১৭-১৮ থেকে ২০২০-২১— এই চার বছরে (তিন বছর ৩৫% এবং এক বছর ৩০%) মোট ১৩৫ শতাংশ হারে প্রায় ১,৪৪১ কোটি টাকার নগদ লভ্যাংশ ঘোষণা করা হয়। আর কর্পোরেট দেয়ালের আড়ালে এর মধ্যে প্রায় ৯৬৩ কোটি টাকাই সরাসরি চলে গেছে মূল স্পন্সরদের পকেটে। নাজমা আক্তারও সেই বছরগুলোতে চমৎকার লভ্যাংশ পেয়েছিলেন; বুঝতে পারেননি, সেই লভ্যাংশের পেছনের ভিত্তি ছিল কাগজে বাড়িয়ে দেখানো এক মুনাফা।
এখন কেন্দ্রগুলোর প্রকৃত মেয়াদ ১৫ বছরেই শেষ। পিপিএ নবায়ন ‘নো ইলেক্ট্রিসিটি নো পেমেন্ট’ শর্তে। সেই পুঞ্জীভূত অবচয়ের ঘাটতি আর গোপন রাখা যাচ্ছে না। ২০২৫ সালের ৮ মে পরিচালনা পর্ষদের সিদ্ধান্তে ১৫২ কোটি ০২ লাখ টাকার ইমপেয়ারমেন্ট লস। এর মধ্যে ১৩৮ কোটি ০৫ লাখ টাকা সরাসরি প্রফিট অ্যান্ড লস অ্যাকাউন্টে লোকসান হিসেবে চাপানো। সাধারণ শেয়ারহোল্ডারদের ঘাড়ে।
এবং চক্র এখানেই থামছে না। ২০২৪-২৫ সালে শেয়ার-প্রতি আয় (ইপিএস) নেমে এসেছে মাত্র ৩৮ পয়সায়। তবু কোম্পানি ১০.৫০ শতাংশ নগদ লভ্যাংশ ঘোষণা করেছে; শেয়ার-প্রতি ১.০৫ টাকা। আয়ের প্রায় তিনগুণ লভ্যাংশ। এই অর্থের উৎস কোম্পানির রিজার্ভ এবং সাবসিডিয়ারিগুলোর জমা। অতীতের কৃত্রিম মুনাফার যেটুকু এখনও তোলা হয়নি, সেটুকু এখন তোলা হচ্ছে।
ছবিটি স্পষ্ট। কৃত্রিম মুনাফা স্পন্সরের পকেটে; প্রকৃত ক্ষতি সাধারণ শেয়ারহোল্ডারের ঘাড়ে; আর চুক্তির মেয়াদ শেষে বিশাল বুক-ভ্যালুর ফাঁপা বেলুন চুপসে গিয়ে কোম্পানির হাতে অবশিষ্ট থাকে শুধুই অচল লোহা-লক্কড়—যা এখন সংযুক্ত আরব আমিরাতের ‘সাবসন এনার্জি এফজেডসিও’-এর কাছে বেচে দেওয়া হচ্ছে স্রেফ স্ক্র্যাপ-মূল্যে।
২০৩৩ পর্যন্ত করমুক্ত
বাংলাদেশের প্রাইভেট আইপিপি নীতি অনুযায়ী, বাণিজ্যিক উৎপাদন শুরুর তারিখ থেকে ১৫ বছর প্রতিটি কেন্দ্র ১০০ শতাংশ আয়কর-মুক্ত। সামিট পাওয়ারের ২০২৩-২৪ সালের বার্ষিক প্রতিবেদন থেকে দেখা যায়, সামিটের কেন্দ্রগুলোর কর-ছাড়ের সময়সীমা কীভাবে ছড়িয়ে আছে আগামী এক দশক জুড়ে।
যে কেন্দ্রগুলোর কর-ছাড় ইতিমধ্যে শেষ- আশুলিয়া, মাধবদী, চান্দিনা ১ ও ২, মাওনা, উল্লাপাড়া, রূপগঞ্জ, জাঙ্গালিয়া- সেগুলোর প্রায় সবই কাকতালীয়ভাবে সাম্প্রতিক বছরগুলোতে বন্ধ অথবা ‘নো ইলেকট্রিসিটি, নো পেমেন্ট’ শর্তে চলছে। কর-ছাড় শেষ হলে কেন্দ্রের ‘লাভজনকতা’ হঠাৎ কমে যায়।
সামিটের চারটি বড় কেন্দ্রের কর-ছাড় চলবে ২০৩১ থেকে ২০৩৩ পর্যন্ত— যেকোনো সরকারের মেয়াদ পেরিয়ে।
অর্থাৎ আজকের যে অন্তর্বর্তী সরকার এসব নীতিমালা পুনর্মূল্যায়ন করতে চাইছে, সেই সরকারের মেয়াদ পেরিয়ে গেলেও, ২০৩৩ পর্যন্ত, সামিটের প্রধান চারটি কেন্দ্র করমুক্ত থাকবে। দু’পক্ষের রাজনৈতিক পরিবর্তন, নীতিগত সংস্কার, সংসদের গঠন; কোনোটাই এই কর-ছাড়কে স্পর্শ করতে পারবে না; কারণ চুক্তিগুলোতে এই ‘গ্যারান্টি’ আইনগতভাবে আবদ্ধ।
পর্ব ১-এ আমরা দেখেছি, সামিট পাওয়ারের কার্যকর কর-হার ০.৭১ থেকে ১.০৭ শতাংশ; ২০১৮-১৯ থেকে ২০২০-২১, তিন বছরে কর-ছাড়ের পরিমাণ ৬৬৬ কোটি টাকা।
২০০৫ থেকে ২০২৫ পর্যন্ত দুই দশকের হিসাব ধরলে বাংলাদেশ সরকার সামিট পাওয়ার থেকে অন্তত ২,৫০০ থেকে ৩,০০০ কোটি টাকার রাজস্ব আয় থেকে বঞ্চিত হয়েছে। এই অর্থ যদি জাতীয় রাজস্বের অংশ হতো, তবে তা দিয়ে দেশে দশটি জেলা-হাসপাতাল কিংবা বিশটি প্রকৌশল-কলেজ গড়া যেত। সেই পরিবর্তে এই অর্থ সিঙ্গাপুরের কোম্পানির ব্যালেন্স শিটে।
রাজনৈতিক যোগসাজশের পনেরো বছর- দুর্নীতি কীভাবে আইনি ভিত্তি পেল
অন্তর্বর্তী সরকার এই কাঠামোগত দুর্নীতি অনুসন্ধানে ২০২৪ সালের ৫ সেপ্টেম্বর গঠন করেছিল ছয়-সদস্যের জাতীয় চুক্তি পর্যালোচনা কমিটি- হাইকোর্ট বিভাগের অবসরপ্রাপ্ত বিচারপতি মঈনুল ইসলাম চৌধুরীর নেতৃত্বে; সদস্য বুয়েটের ইলেকট্রিক্যাল ও ইলেকট্রনিক প্রকৌশলের অধ্যাপক আবদুল হাসিব চৌধুরী, কেপিএমজি বাংলাদেশের সাবেক নির্বাহী অংশীদার আলী আশফাক, বিশ্বব্যাংকের সাবেক মুখ্য অর্থনীতিবিদ ড. জাহিদ হোসেন, লন্ডন বিশ্ববিদ্যালয়ের অধ্যাপক মোশতাক হোসেন খান এবং সুপ্রিম কোর্টের জ্যেষ্ঠ আইনজীবী শাহদীন মালিক। ৩ নভেম্বর ২০২৫-এ জমা দেওয়া অন্তর্বর্তী প্রতিবেদনে কমিটি একটি বাক্যে এই পনেরো বছরের আইনি ব্যাকরণ চিহ্নিত করেছে: “বিদ্যুৎ ও জ্বালানির দ্রুত সরবরাহ বৃদ্ধি আইনটি করাই হয়েছে দুর্নীতির জন্য।”
এই ব্যবসায়িক ছকের রাজনৈতিক বাস্তবতা দু’দশক ধরে তেমন আড়াল হয়নি; কেবল প্রকাশ্যে আলোচনা হয়নি।
আজিজ খানের বড় ভাই মুহাম্মদ ফারুক খান বিগত আওয়ামী লীগ সরকারের সাবেক বাণিজ্যমন্ত্রী (২০০৯-২০১১) এবং সাবেক বেসামরিক বিমান পরিবহন ও পর্যটন মন্ত্রী (২০১১-২০১৩)।
পনেরো বছর ধরে বাংলাদেশের জ্বালানি ও বিদ্যুৎ-নীতি নির্ধারণে যেসব মন্ত্রিসভা কমিটি বসেছে, যেসব ‘বিশেষ আইন’ পাস হয়েছে, যেসব ‘ফাস্ট-ট্র্যাক’ প্রকল্প অনুমোদন পেয়েছে, সেই সব সিদ্ধান্ত-প্রক্রিয়ায় ফারুক খানের প্রত্যক্ষ ভূমিকা কতটুকু ছিল, তা পৃথক একটি অনুসন্ধানের বিষয়। কিন্তু কাঠামোগতভাবে, একই পরিবারের একদিকে সরকারের মন্ত্রিসভায়, অন্যদিকে বিদ্যুৎ ও জ্বালানি-চুক্তির সবচেয়ে বড় বেসরকারি লাভকারী হিসেবে, এই অবস্থান নিজেই ‘স্বার্থ-সংঘাত’ (Conflict of Interest)-এর প্রাতিষ্ঠানিক উদাহরণ।
২০২৪ সালের ৫ আগস্ট রাজনৈতিক পট-পরিবর্তনের পর দুর্নীতি দমন কমিশন (দুদক) আজিজ খান ও তাঁর পরিবারের বিরুদ্ধে অনুসন্ধান শুরু করে। চলতি বছরের মাঝামাঝি হাইকোর্ট নিম্ন আদালতের একটি আদেশ বহাল রেখে আজিজ খান পরিবারের মালিকানাধীন ১৯১টি ব্যাংক হিসাব জব্দ রাখার নির্দেশ দেন। দুদকের পক্ষ থেকে এই অনুসন্ধান এখনো চলমান।
পনেরো বছরের চক্রান্ত- এবং সংস্কারের দিশা
তবে আইনি প্রক্রিয়া যখন একটি কোম্পানিকে ঘিরে আবর্তিত হচ্ছে, বড় প্রশ্নটি থেকে যাচ্ছে কাঠামো নিয়ে। সামিট কি একমাত্র অভিযুক্ত? পর্ব ২-এ দেখানো বিপিডিবি’র তথ্য বলছে, না- প্যারামাউন্ট বি-ট্র্যাক (১৮০.৬৭), বানকো (১০৫.৭২), অ্যাগ্রিকো (৮৮.৯০), ইউনাইটেড পায়রা (৩২.৫৩)- সবাই একই কাঠামোর সুবিধাভোগী।
ফলে সংস্কারের রূপরেখাটিও কোম্পানি-কেন্দ্রিক হতে পারে না; কাঠামো-কেন্দ্রিক হতে হবে। এই অনুসন্ধানে পাঁচজন বিশেষজ্ঞের সঙ্গে কথা বলে যে ছয়টি সুনির্দিষ্ট সংস্কার-প্রস্তাব উঠে এসেছে, সেগুলোই এই প্রতিবেদনের শেষাংশ।
ক্যাবের জ্বালানি উপদেষ্টা এম শামসুল আলম, অধ্যাপক ড. ম. তামিম, জ্বালানি বিশেষজ্ঞ অধ্যাপক ড. ইজাজ হোসেন এবং উন্নয়ন-অর্থনীতি গবেষক মল্লিকা রায়ের সম্মিলিত প্রস্তাব সংক্ষেপে তুলে ধরা হলো।
প্রথমত, ক্যাপাসিটি চার্জ-নির্ভর পিপিএ কাঠামোর প্রকাশ্য বিদায়। এম শামসুল আলম উদাহরণ দিয়েছেন ভারতের ‘অ্যাভেইলেবিলিটি-বেসড ট্যারিফ’ কাঠামোর, যেখানে কেন্দ্র চালু থাকলেও যদি গ্রিড কর্তৃপক্ষ বিদ্যুৎ গ্রহণ না করে, তবে পুরো ফিক্সড কস্ট দেওয়া হয় না। বরং কেন্দ্রকে কত শতাংশ সময় গ্রিড-প্রস্তুত রাখা হয়েছে, তা যাচাই করে আনুপাতিকভাবে পেমেন্ট হয়। ভিয়েতনাম, ইন্দোনেশিয়াও এই পথে গেছে। বাংলাদেশ ব্যতিক্রম। নতুন পিপিএ-গুলো অবশ্যই এই কাঠামোয় স্থানান্তরিত করতে হবে; পুরাতন পিপিএ-গুলোর পুনঃআলোচনা, যেখানে আইনগতভাবে সম্ভব, শুরু করতে হবে।
দ্বিতীয়ত, ২০১০ সালের বিতর্কিত ‘বিদ্যুৎ ও জ্বালানির দ্রুত সরবরাহ বৃদ্ধি (বিশেষ বিধান) আইন’-এর চূড়ান্ত অবসান এবং জবাবদিহিতা নিশ্চিতকরণ। কনজ্যুমারস অ্যাসোসিয়েশন অব বাংলাদেশের (ক্যাব) জ্বালানি উপদেষ্টা এম শামসুল আলম এই অনুসন্ধানে বলেছিলেন, “এই আইন বিগত পনেরো বছরে বিদ্যুৎ খাতের দুর্নীতিকে আইনগত বৈধতা দিয়েছে।” অবশেষে অন্তর্বর্তী সরকার ২০২৪ সালের ১৫ নং অধ্যাদেশের (রহিতকরণ অধ্যাদেশ) মাধ্যমে এই আইনটি বাতিল করেছে। জ্বালানি খাতের সংস্কারে এটি প্রথম ও সবচেয়ে জরুরি পদক্ষেপ। এখন প্রয়োজন এই দায়মুক্তি আইনের অধীনে হওয়া বিগত পনেরো বছরের দরপত্রবিহীন অসম চুক্তিগুলোর আইনি ও আর্থিক পুনর্মূল্যায়ন।
তৃতীয়ত, নবায়নযোগ্য জ্বালানি খাতের জন্য কেন্দ্রীয় সরকারের অর্থ মন্ত্রণালয়ের সার্বভৌম গ্যারান্টি ফান্ড। বিপিডিবি নিজেই ১.৪২ ট্রিলিয়ন দেনায় জর্জরিত- দেউলিয়া প্রতিষ্ঠানের গ্যারান্টিতে কেউ বিনিয়োগ আনবে না।
চতুর্থত, বিএসইসি-র অডিটর-রোটেশন নিয়মের কঠোর প্রয়োগ এবং রিলেটেড পার্টি ট্রানজেকশনের প্রকাশ্য প্রতিদ্বন্দ্বিতামূলক মূল্যায়ন। সামিটের যে কোম্পানি এসওএসসিএল থেকে ১,৭৭৩ কোটি টাকার ফার্নেস অয়েল কেনে, সেই দাম ‘আর্ম’স লেংথ’ কি না, তা যাচাইয়ের কোনো প্রকাশ্য তথ্য নেই। নতুন বিধি হতে পারে: পাবলিক কোম্পানির সব রিলেটেড পার্টি ট্রানজেকশন বিএসইসি-র অনুমোদিত একটি স্বাধীন মূল্যায়ন প্যানেলের সিল ছাড়া কার্যকর হবে না। স্বাধীন পরিচালক নিয়োগের ক্ষেত্রে অডিট কমিটির চেয়ারম্যানশিপ যেন কখনো সংশ্লিষ্ট কোম্পানির পরিচালকের কাছে না যায়; সেই বিধি বিএসইসি-র গভর্ন্যান্স কোডে আছেই; প্রয়োগ-ই নেই।
পঞ্চমত, অফশোর শেয়ার-হস্তান্তরে ক্যাপিটাল গেইন ট্যাক্সের ফাঁক বন্ধ। ২০১৯ সালে আজিজ খানের ৩৩০ মিলিয়ন ডলারের জেরা-লেনদেন এই ফাঁক ব্যবহার করেই করমুক্ত হয়েছিল। ভারত, ভিয়েতনাম, ইন্দোনেশিয়া এই ফাঁক ২০১৫-১৬ সালেই বন্ধ করেছে।
মল্লিকা রায় ষষ্ঠ একটি প্রস্তাব যোগ করেছেন: সংস্কার-প্রস্তাবে জেন্ডার-প্রভাবের পৃথক মূল্যায়ন। ক্যাপাসিটি চার্জের বোঝা শেষ পর্যন্ত সবচেয়ে বেশি বহন করেন একক-আয়ের পরিবারের নারী।
ছয়টি প্রস্তাবের কোনোটিই উদ্ভাবনী নয়। সবগুলোই বিশ্বের অন্য দেশে প্রমাণিত। ব্যাপারটি হলো রাজনৈতিক সদিচ্ছার।
তবে সংস্কারের পথ সহজ নয়। সুপ্রিম কোর্টের জ্যেষ্ঠ আইনজীবী এবং চুক্তি পর্যালোচনা কমিটির সদস্য শাহদীন মালিক সতর্ক করেছেন, “চুক্তি বাতিল করলে তারা আন্তর্জাতিক আদালতে ৫ বিলিয়ন ডলার দাবি করতে পারে। বুঝেশুনে যেতে হবে।” সংস্কার-অঙ্গীকার এবং আন্তর্জাতিক বিনিয়োগ-চুক্তির সীমা- দু’টির মধ্যেই বাংলাদেশের পরবর্তী সরকারের নীতিগত পরীক্ষা।
জবাবদিহিতার পরীক্ষা- সামিট, বিএসইসি, এনবিআর
এই পর্বে উঠে আসা কাঠামোগত প্রশ্নগুলোতে সামিট গ্রুপ, বিএসইসি ও এনবিআর- তিনটি পক্ষের আনুষ্ঠানিক অবস্থান জানতে চাওয়া হয়েছিল।
সামিট পাওয়ার ইন্টারন্যাশনাল তাদের প্রেস বিবৃতিতে বলেছে, তারা “সর্বোচ্চ কর্পোরেট গভর্ন্যান্স মানদণ্ড অনুসরণ করে” এবং কর-ছাড় পাওয়া সরকারের বৃহত্তর বিনিয়োগ-নীতিরই অংশ। প্রসঙ্গত, কোম্পানির আর্থিক সক্ষমতার পক্ষেও একটি তথ্য রয়েছে: ২০২৫ সালের অক্টোবরে সামিট মেঘনাঘাট পাওয়ার কোম্পানি এক দশক মেয়াদি ১৯০ মিলিয়ন ডলারের আন্তর্জাতিক ঋণ নির্ধারিত সময়েই পুরোপুরি পরিশোধ করেছে বলে ঋণদাতা কনসোর্টিয়ামের সমন্বয়কারী সংস্থা ডিইজি (DEG) নিশ্চিত করেছে। অর্থাৎ আন্তর্জাতিক ঋণ-পরিশোধে কোম্পানিটির রেকর্ড নিয়ে প্রশ্ন নেই; এই অনুসন্ধানের প্রশ্নগুলো মূলত কর্পোরেট কাঠামো, ক্যাপাসিটি চার্জ ও সুশাসন নিয়ে।
কিন্তু এই সাধারণ আত্মপক্ষ-সমর্থনের বাইরে এই অনুসন্ধানের সুনির্দিষ্ট প্রশ্নগুলোতে কোম্পানি নীরব থেকেছে। অডিটর-রোটেশন লঙ্ঘন, ৩০ বছরের কৃত্রিম আয়ুষ্কাল বা রিলেটেড পার্টি তেলের দাম সংক্রান্ত এই অনুসন্ধানের নির্দিষ্ট প্রশ্নের কোনো জবাব সামিটের পক্ষ থেকে আসেনি। এনবিআরের ১,১১২ কোটি টাকার কর-ফাঁকির অভিযোগে তাদের জবাব: লভ্যাংশে কর কর্তন না করার পেছনে ২০২৩ সালে এনবিআরেরই একটি ব্যাখ্যা ছিল। সেই ব্যাখ্যাপত্র প্রকাশ্যে নেই; এনবিআরও নিশ্চিত করেনি।
সিঙ্গাপুর-নিবন্ধিত মাতৃ-কোম্পানি এসপিআই-এর এমডি ও সিইও আয়েশা আজিজ খান ২০২৫ সালের সেপ্টেম্বর-অক্টোবরে আন্তর্জাতিক গণমাধ্যমে যে বক্তব্য দিয়েছেন, সেটি বরং এই অনুসন্ধানের একটি কেন্দ্রীয় প্রশ্নের সবচেয়ে স্বচ্ছ স্বীকারোক্তি। আইবিটাইমস ইউকে-কে দেওয়া এক সাক্ষাৎকারে তিনি বলেন, এসপিআই-এর সিঙ্গাপুর-নিবন্ধিত কাঠামোটি গড়া হয়েছিল “সিঙ্গাপুরের শাসন-ব্যবস্থা, সিঙ্গাপুরের আইন এবং সিঙ্গাপুরের আর্থিক বাজারে প্রবেশের জন্য। বাংলাদেশে অনেক সুযোগ আছে, কিন্তু যা অভাব- তা হলো সুশাসন এবং পরিণত আর্থিক বাজার”।
থামুন এখানে। বাংলাদেশের জ্বালানি খাতে দুই দশক ধরে কর্পোরেট সুশাসনের মান নিয়ে প্রশ্ন উঠছে। এই অনুসন্ধানে সেই প্রশ্নের সবচেয়ে সৎ উত্তরটি এসেছে সামিটেরই সিনিয়র নির্বাহীর মুখ থেকে। যে কাঠামো গড়া হয়েছে বাংলাদেশের ‘সুশাসনের অভাব’ এড়াতে, সেই কাঠামো ব্যবহার করেই বাংলাদেশ থেকে অর্থ সিঙ্গাপুরে গেছে। এই স্বীকারোক্তি কোম্পানির সবচেয়ে কারিগরি প্রশ্নের অংশগত উত্তর।
পাবলিক বিবৃতির এই ছায়াপথের বাইরে এই অনুসন্ধানের সুনির্দিষ্ট প্রশ্নাবলিতে- অডিটর-রোটেশন, অবচয়-কারচুপি, রিলেটেড পার্টি ট্রানজেকশন, অফশোর কনসোলিডেশন- সামিট গ্রুপ, জেরা ও মিতসুবিশি- কোনো পক্ষ থেকেই সরাসরি লিখিত জবাব আসেনি।
উল্লেখ্য, আয়েশা আজিজ খানের ওই বক্তব্যগুলো আন্তর্জাতিক গণমাধ্যমে প্রকাশিত; এই অনুসন্ধানের সুনির্দিষ্ট প্রশ্নগুলো সামিটের জনসংযোগ বিভাগ ও কোম্পানি সচিব বরাবর সরাসরিও পাঠানো হয়েছিল, যাতে কোম্পানি নিজস্ব ভাষ্য দেওয়ার পূর্ণ সুযোগ পায়। সেই সুযোগের জবাবে এসেছে কেবল ‘নোটেড’।”
বিএসইসি-র অবস্থান
বিএসইসি চেয়ারম্যান খন্দকার রাশেদ মাকসুদ ১৮ আগস্ট ২০২৪-এ দায়িত্ব নেওয়ার পর একাধিক পাবলিক ফোরামে নীতিগত সংস্কারের অঙ্গীকার করেছেন: ‘কারও চেহারা দেখে কাজ করব না’; পুঁজিবাজার-অনিয়মের ‘পর্যায়ক্রমে সুনির্দিষ্ট তদন্ত’।
সামিট পাওয়ার সম্পর্কে ১৬ ডিসেম্বর বিএসইসি চেয়ারম্যানের দপ্তরে তিনটি সুনির্দিষ্ট লিখিত প্রশ্ন পাঠানো হয়: এক, গত দুই দশকে সামিট পাওয়ারের অডিটর রোটেশন-নীতি বারবার লঙ্ঘন হওয়া সত্ত্বেও বিএসইসি কেন কোনো ব্যবস্থা নেয়নি? দুই, অডিটররা গুরুতর পর্যবেক্ষণকে ‘ক্লিন চিট’-এ রূপান্তর করছেন- এই বিষয়ে বিএসইসির নীরবতার কারণ কী? তিন, আট পারিবারিক সদস্যের বোর্ড-কাঠামো বিএসইসি গভর্ন্যান্স কোডের সঙ্গে কীভাবে সামঞ্জস্যপূর্ণ? তিন দফা ফলো-আপের পরও প্রতিবেদন প্রস্তুতির সময় পর্যন্ত সুনির্দিষ্ট জবাব আসেনি।
চেয়ারম্যান মাকসুদ বলেছেন: “রাতারাতি সবকিছু ঠিক করে ফেলা সম্ভব নয়। পর্যায়ক্রমে অগ্রাধিকার ভিত্তিতে তদন্ত কমিটির মাধ্যমে কাজ করা হবে। আগামী দিনগুলোয় বিএসইসির মূল ফোকাসে থাকবে স্বচ্ছতা, সুশাসন ও বাজারের উন্নয়ন।”
১৬ ডিসেম্বর থেকে এই প্রতিবেদন প্রকাশের দিন পর্যন্ত- সামিট পাওয়ারের পনেরো বছরের অডিটর-রোটেশন লঙ্ঘন সম্পর্কে তিনি মন্তব্য করতে রাজি হননি।
এনবিআর-এর অবস্থান
এনবিআর চেয়ারম্যান মো. আবদুর রহমান খান কর-ছাড়-সংস্কৃতির ব্যাপারে স্পষ্ট অবস্থান নিয়েছেন। তিনি বলেছেন, ‘আমরা কর-ছাড়ের সংস্কৃতি থেকে বেরিয়ে আসছি; বিদ্যমান কর-ছাড়গুলো আমরা বাতিল করেছি; নতুন করে কোনো কর-ছাড় দেব না।’ তিনি বলেন, ‘ভবিষ্যতে কর-ছাড় দেওয়ার অধিকার থাকবে সংসদের কাছে।’
কিন্তু এই অনুসন্ধানে উত্থাপিত দুটি সুনির্দিষ্ট প্রশ্নে এনবিআর চেয়ারম্যান নীরব। প্রথমত, ২০১৯ সালে সিঙ্গাপুরে ৩৩০ মিলিয়ন ডলারের জেরা-লেনদেনে বাংলাদেশের কোনো কর-দায় ছিল কি না। দ্বিতীয়ত, ২০৩৩ পর্যন্ত সামিটের কর-ছাড় পুনর্মূল্যায়নের কোনো পরিকল্পনা আছে কি না। প্রতিবেদন প্রস্তুতের সময় পর্যন্ত তাঁর কোনো প্রতিক্রিয়া পাওয়া যায়নি।
একটি অভিন্ন ছবি
তিনটি প্রতিষ্ঠান, একটি অভিন্ন ছবি। সামিটের পাবলিক বিবৃতিতে সুনির্দিষ্ট প্রশ্নের উত্তর নেই। বিএসইসি ‘পর্যায়ক্রমে সংস্কার’-এর কথা বলে, কিন্তু পনেরো বছরের লঙ্ঘনে নির্দিষ্ট ব্যবস্থা নেই। এনবিআর ‘কর-ছাড়ের সংস্কৃতি থেকে বেরিয়ে আসার’ ঘোষণা দেয়, কিন্তু ২০৩৩ পর্যন্ত সামিটের চারটি কেন্দ্র করমুক্ত। ঘোষণা ও বাস্তবতার এই ফাঁকই সবচেয়ে বড় উত্তর। আয়েশা আজিজ খান যাকে বলেছেন ‘সুশাসনের অভাব’, সেই অভাব এখনো অব্যাহত।
নাজমা আক্তারের পাসবইয়ে ফিরে যাওয়া
এই প্রতিবেদনের শুরু চট্টগ্রামের নাজমা আক্তারের ছোট্ট পাসবইতে। শেষও সেখানেই।
ডিসেম্বরের শেষ সপ্তাহে দ্বিতীয় দফায় তাঁর সঙ্গে কথা হয়েছিল ফোনে। বড় মেয়ের পরীক্ষার ফি দেওয়ার শেষ তারিখ ঘনিয়ে আসছিল; কয়েক হাজার টাকা প্রয়োজন। নাজমা আক্তার সামিট পাওয়ারের কিছু শেয়ার বিক্রি করে মেয়ের পরীক্ষার ফি, কোচিং এবং পরের সেমিস্টারের খরচ জোগাড় করেছিলেন।
“যখন কিনেছিলাম, পাঁচ লাখের কাছাকাছি টাকা ছিল। আট বছর পর বাজার-মূল্যে দু’লাখের কম। অর্ধেকের বেশি গায়েব। অথচ এই কোম্পানি প্রতি বছর লভ্যাংশ দিচ্ছে,” বললেন তিনি। “মেয়েদেরকে কীভাবে বোঝাই, ব্যাংকে রাখলে এই অবস্থা হতো না?”
নাজমা আক্তারকে এই প্রতিবেদনের সারসংক্ষেপ পড়ে শোনানোর চেষ্টা করা হয়েছিল। অডিটরদের ‘মিউজিক্যাল চেয়ার’ খেলে জালিয়াতিগুলোকে ‘ক্লিন চিট’-এ রূপান্তর। ৩০ বছরের কাল্পনিক আয়ুষ্কালে কাগজে-কলমে মুনাফা বাড়িয়ে দেখানো। ৯৬৩ কোটি টাকা স্পন্সরের পকেটে যাওয়ার পর ১৩৮ কোটি টাকার লোকসান শেয়ারহোল্ডারদের ঘাড়ে। একই পরিবারের সদস্যদের বোর্ডের উভয় পাশে অবস্থান। সিঙ্গাপুরে চলে যাওয়া বিপুল অংকের লভ্যাংশ। বাংলাদেশের কোষাগারে না-আসা প্রায় ৩,০০০ কোটি টাকার কর।
তিনি অনেকক্ষণ চুপ ছিলেন। তারপর বললেন, “মানে, এসব আমি জানতাম না বলেই কিনেছিলাম। জানলে কি কিনতাম?”
এই প্রশ্নটির ভেতরেই দু’দশকের এক প্রাতিষ্ঠানিক স্থাপত্যের সবচেয়ে নির্মম অভিযোগ। নাজমা আক্তাররা জানতে পারেননি; কারণ কোম্পানির বার্ষিক প্রতিবেদনগুলো ১৫০ পৃষ্ঠার পর ছোট-অক্ষরে লেখা; কারণ অডিটরের ‘এমফ্যাসিস অব ম্যাটারস’ বা কারচুপির ভাষা পড়তে হলে হিসাবশাস্ত্র বুঝতে হয়; কারণ বিএসইসি-র ওয়েবসাইটে সাধারণ বিনিয়োগকারীর জন্য বোধগম্য সতর্কীকরণ নেই; কারণ গণমাধ্যমে এই কোম্পানির আর্থিক বিবরণী সম্পর্কে দু’দশক ধরে যে আলোচনা হওয়া উচিত ছিল, তা হয়নি।
চট্টগ্রামের রহিমা বেগম, শাহনাজ বেগম, নাজমা আক্তার- এই তিনজন নারী এই তিন-পর্বের অনুসন্ধানের তিনটি মুখ। প্রথম জন গৃহস্থ গ্যাসের অভাবে মাসে ১৭০০ টাকার সিলিন্ডার কেনেন। দ্বিতীয় জন মহেশখালী টার্মিনালের ১২০ কিলোমিটারের মধ্যে বসেও মোমবাতি দিয়ে গ্যাস-চাপ পরীক্ষা করেন। তৃতীয় জন কোম্পানির শেয়ারে বিনিয়োগ করে সঞ্চয়ের অর্ধেকেরও বেশি হারিয়েছেন। তিন ভৌগোলিক স্থান, তিন আর্থিক ছক; কিন্তু পেছনের কারণ একই। দু’দশকের একটি জ্বালানি-নীতি, যা সেবা না দেওয়াকে সবচেয়ে লাভজনক ব্যবসায়িক কৌশলে রূপান্তরিত করেছে।
এই অনুসন্ধান যেখানে শুরু হয়েছিল- মহেশখালীর গভীর সমুদ্রে চার মাস অচল একটি ভাসমান এলএনজি টার্মিনালের প্রায় ২৬৮ কোটি টাকার বিল- সেখানেই এসে শেষ হয়। কিন্তু সেই ২৬৮ কোটি টাকা শুধু একটি বিল নয়। এটি দু’দশকের একটি প্রাতিষ্ঠানিক স্থাপত্যের সর্বশেষ ইট।
তিন পর্বের এই অনুসন্ধান মিলিয়ে যা উঠে এসেছে তা একটি সমন্বিত স্থাপত্য- বিশেষ আইনে দরপত্রহীন চুক্তি, ক্যাপাসিটি চার্জে কেন্দ্র না চালিয়ে আয়, কৃত্রিম আয়ুষ্কালে স্ফীত মুনাফা, পরিবারের ভেতরে তেলের দামে কারচুপি, এবং সিঙ্গাপুরে লভ্যাংশ পাচার। এই সবকিছু একই গল্পের পর্ব।
এই গল্পে ‘খেলোয়াড়’ একজন নয়। আজিজ খান একটি প্রতীক; পনেরো বছরের একটি অর্কেস্ট্রার সবচেয়ে দক্ষ কন্ডাক্টর মাত্র।
কেন এলএনজির চুক্তি ১০-১২ দিনে, নবায়নযোগ্যের ফাইল ১১ বছরেও শেষ হয় না? কারণ সৌর-প্যানেলে ক্যাপাসিটি চার্জ নেই।
বর্তমান অন্তর্বর্তী সরকার পার হওয়ার পর যে রাজনৈতিক দল ক্ষমতায় আসবে, তাদের প্রথম পরীক্ষা: এই পনেরো বছরের চক্রের সঙ্গে কণ্ঠ মেলাবে, না সংস্কারের নতুন একটি সুর তুলবে?
পাঁচজন বিশেষজ্ঞের ছয়টি সংস্কার-প্রস্তাব এই অনুসন্ধানের পাতায় লেখা থাকল। কিন্তু সংস্কারের প্রকৃত ভাগ্য নির্ধারিত হবে রাজনৈতিক সদিচ্ছায়। আর সেই সদিচ্ছা যাচাই হবে নাজমা আক্তারের পাসবইয়ের পরের পৃষ্ঠায়; রহিমা বেগমের চুলায় গ্যাসের চাপে; শাহনাজ বেগমের মোমবাতির শিখায়। বড় নীতির সফলতার মাপকাঠি বড় সংখ্যা নয়, ছোট ঘরের ছোট খরচ। সেই খরচের হিসাব নাজমা আক্তার নিজেই দিয়েছেন।
তিন মাসের অনুসন্ধান শেষে এই প্রতিবেদক নাজমা আক্তারকে শুধু একটি প্রশ্ন করেছিলেন; এই প্রতিবেদন প্রকাশের পর তিনি কী আশা করেন?
“এক বছরের মধ্যে এই কোম্পানির হিসাব ঠিক করে দিক,” বলেছিলেন তিনি। “আর যেন এমন কোম্পানিতে কোনো বিধবা-মা শেষ সঞ্চয় না ঢালেন, যাঁর কেউ পেছনে দাঁড়িয়ে বলে না, ‘এই কোম্পানির বার্ষিক প্রতিবেদনের ১৫০ নম্বর পৃষ্ঠায় ছোট-অক্ষরে যা লেখা আছে, সেটা পড়ে নিন আগে।'”
এই অনুসন্ধান সেই কাজটিরই সামান্য চেষ্টা।
শেষ

